

Betong, stål och trä – experterna om krafterna bakom prisrörelserna
Ljus i tunneln för betongen? Åtminstone inom infrastrukturen, som stod för hela uppgången under tredje kvartalet. Leveranserna till bostäder och andra hus minskade däremot. (Foto: Pixabay)


Om det skaver att ställa betong, stål och trä mot varandra är det av goda skäl. Den som söker svaret på vilket material som är bäst eller mest fördelaktigt kommer alltså inte att hitta det här.
Tittar man i stället på materialen var för sig finns desto fler indikationer på vad som driver utvecklingen.
Tar vi avstamp i betongen visar Svensk Betongs senaste Betongindikator att betongproduktionen ökat med 3,1 procent under tredje kvartalet. Bakom den samlade uppgången syns två olika utvecklingskurvor. Volymen till infrastruktur steg med 10,9 procent, medan leveranserna till bostäder och andra hus minskade med 0,3 procent.
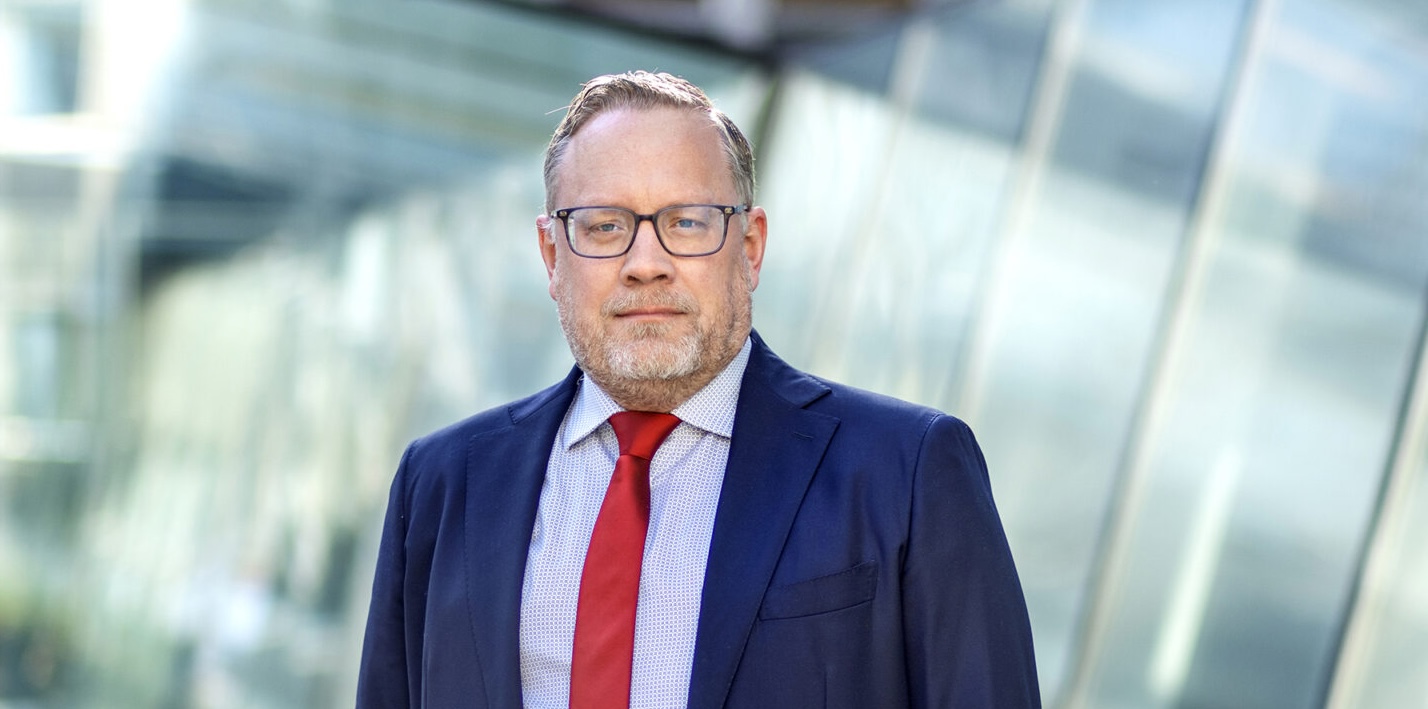
En lägre prisökning gör inte automatiskt träkonstruktionen billigare. Hela lösningen, från projektering och materialåtgång till montage och transport, måste räknas in, menar Johan Deremar, nationalekonom på Byggföretagen.(Foto: Byggföretagen)
Betongproduktionen en konjunktursignal
Att betongens produktionssiffror ligger nära den svenska byggkonjunkturen kan enligt Johan Deremar, nationalekonom på Byggföretagen, härledas till materialets egenskaper.
– Av dessa tre material så är det betongens produktionsutveckling som är den bästa indikatorn på den svenska byggkonjunkturen eftersom fabriksbetong är relativt nära knuten till byggande på lokala marknader, den är tung, en färskvara och kostsam att transportera långt, säger han till ByggFramtid.
Det här ska förstås inte tolkas som att hela byggmarknaden har vänt. Det är anläggningsbyggandet som lyfter produktionen, medan leveranserna till husbyggandet fortfarande minskar. Samtidigt påverkas prisutvecklingen av fler faktorer än efterfrågan.
Enligt SCB byggkostnadsindex blev betongvaror 5,2 procent dyrare på ett år. Thomas Ekvall, chef för marknadsinsikt i Sverige på Prognoscentret, pekar ut cementen som en förklaring.
– Där är det främst cementen som driver kostnaderna, med dyr energi och höga krav på minskade utsläpp. Efterfrågan har börjat återhämta sig, bland annat genom ökade satsningar inom infrastruktur liksom stora projekt kopplade till industrin, säger han till ByggFramtid.
För betongelement ökar efterfrågan, enligt Lindqvist, men konkurrensen begränsar tillverkarnas möjligheter att föra över hela kostnadsökningen på kunderna.
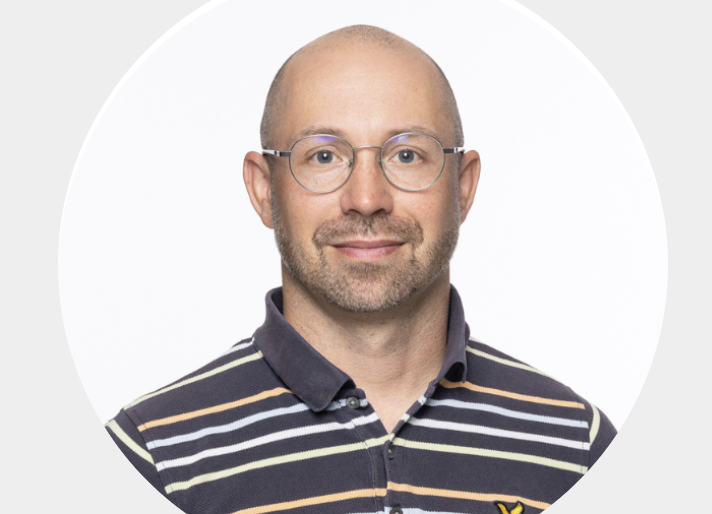
Materialvalet avgörs sällan av några procents prisskillnad på kort sikt. Stommen väljs tidigt och utifrån flera andra faktorer, menar Thomas Ekvall, chef för marknadsinsikt i Sverige på Prognoscentret.(Foto: Prognoscentret)
Stålpriset stiger trots trög byggmarknad
För armeringsstålet ser spelplanen annorlunda ut. SCB byggkostnadsindex visar att priset steg med 8,9 procent på ett år. Förklaringen finns till stor del utanför den svenska byggmarknaden.
– För armeringsstål är priset känsligt för förhållanden på den globala stålmarknaden. Merparten av stålet till byggindustrin importeras, vilket gör branschen sårbar för snabba globala prisförändringar. Priser på transport och energi samt andra insatsvaror påverkar därför även priset på armeringsstålet, säger Johan Deremar.
Thomas Ekvall lyfter fram el, skrot och EU handelspolitik som förklaringar till prisutvecklingen.
– Stålet har blivit dyrare för att det kostar mer att tillverka, framför allt el och skrot. Samtidigt har EU begränsat importen av billigare stål från länder utanför unionen. Det ger tillverkarna utrymme att höja priserna, trots att byggandet i Europa fortfarande går trögt, säger han.
Enligt Jernkontoret ökade Sveriges råstålsproduktion med 23,1 procent i september jämfört med samma månad förra året. Hittills under året uppgick ökningen till 5 procent. Svenska produktionssiffror för stål fungerar utifrån det perspektivet dåligt som en fristående indikator på svensk byggkonjunktur. Stål handlas internationellt, exporteras i stor omfattning och används även av verkstads- och fordonsindustrin.
Trämarknaden tyngs av svag efterfrågan
Även Skogsstyrelsens prognos pekar mot lägre aktivitet. Produktionen av sågade trävaror i den svenska skogsindustrin väntas minska med 4,5 procent under 2026, samtidigt som exporten av sågtimmer beräknas öka.
– En stor del av trämaterialet i byggprocessen kommer från inhemsk produktion, men priset påverkas också av efterfrågan och konkurrens om skogsråvaran i Sverige och globalt. I detta fall upplever sågverksindustrin en period med dämpad efterfrågan, ett svagt bostadsbyggande även i övriga Europa, med ett instabilt världsläge och där amerikanska tullar sätter käppar i hjulet, säger Johan Deremar.
Thomas Ekvall beskriver ett utbud som är större än efterfrågan.
– Träpriserna står i princip still. Trä används till stor del i bostadsbyggandet liksom i byggandet till det offentliga, främst skolor, som fortfarande är svagt, och det finns gott om virke på marknaden. Utbudet är helt enkelt för högt i förhållande till efterfrågan både lokalt och globalt, säger han.
Med det sagt måste även träproduktionen tolkas försiktigt. En stor del av det sågade virket exporteras. Inhemska leveranser till byggvaruhandeln och husproducenter säger därför mer om den svenska byggkonjunkturen än sågverkens totala produktion.
Priset bara en del av byggkalkylen
Vad betyder då prisrörelserna för byggföretagens kalkyler och materialval? På kort sikt ska effekten inte överdrivas, enligt Thomas Ekvall.
– För byggföretagen är effekten på totalkostnaden begränsad, eftersom ett enskilt material bara är en del av projektets kostnad. Materialvalet påverkas sällan av några procents prisskillnad på kort sikt, eftersom stommen väljs tidigt och utifrån många andra faktorer, säger han.
Johan Deremar framhåller att det inte räcker att titta på den procentuella prisförändringen. Materialen har olika stor betydelse i byggkalkylen. I SCB byggkostnadsindex väger betong exempelvis tungt bland materialkostnaderna för flerbostadshus.
– Att armeringsstål stigit snabbare än trävaror betyder därför inte automatiskt att stål står för den största kostnadsökningen i ett visst bygge, säger han.
En lägre prisökning för trä innebär inte heller i sig att en träkonstruktion blir billigare, framhåller Johan Deremar:
– Jämförelsen måste avse hela lösningen, inklusive mängder, projektering, montage, transport och tekniska krav, säger han till ByggFramtid.
När projektering och avtal krymper spelrummet
Utrymmet att ändra material kan dessutom begränsas av projektering, upphandlingsunderlag och redan ingångna avtal. Konkurrensverket har konstaterat att specificerade produkter kan styra materialvalet och begränsa entreprenörens möjlighet att föreslå alternativ. Vem som slutligen bär prisrisken beror också på avtalet. Vid indexreglering kan vissa kostnadsökningar föras över på kunden.
På längre sikt kan mer varaktiga prisrörelser likväl få betydelse. Om stål och betong fortsätter att bli dyrare samtidigt som träpriserna står still och klimatkraven skärps, skulle trä, enligt Thomas Ekvall, kunna vinna mark i bostäder och mindre lokaler där materialen konkurrerar direkt.
Går vi tillbaka till utgångspunkten och betraktar materialen var för sig kan utvecklingen sammanfattas i tre skilda drivkrafter.
Betongen speglar just nu uppgången inom anläggning. Stålet påverkas starkt av energi, skrot och handelspolitik. Träet hålls i sin tur tillbaka av svag efterfrågan på bostäder och flera exportmarknader.
Läs mer

#09 – Perfektion skapar avstånd. Mänsklighet skapar relationer
Det är svårt att komma nära en människa som aldrig släpper in dig. Texten var perfekt. Det var just det som var problemet.
Flyttbara skydd ska ge fler skyddsplatser nära skolor
Ett nytt svenskt utvecklingsprojekt ska pröva om prefabricerade och flyttbara konstruktioner kan användas för att snabbt skapa skydd för civilbefolkningen där behovet är störst. Skolor och förskolor pekas ut som särskilt intressanta platser.
Fyra frågor: så blir byggpolitiken efter valet
Under hösten får Sverige en ny regering. Vad betyder det för byggpolitiken? Vi identifierar fyra centrala frågor - och försöker besvara dem.